Mengejar PAD Rp1 Triliun Lamongan: Ambisi Besar, Ujian Berat Pengawasan
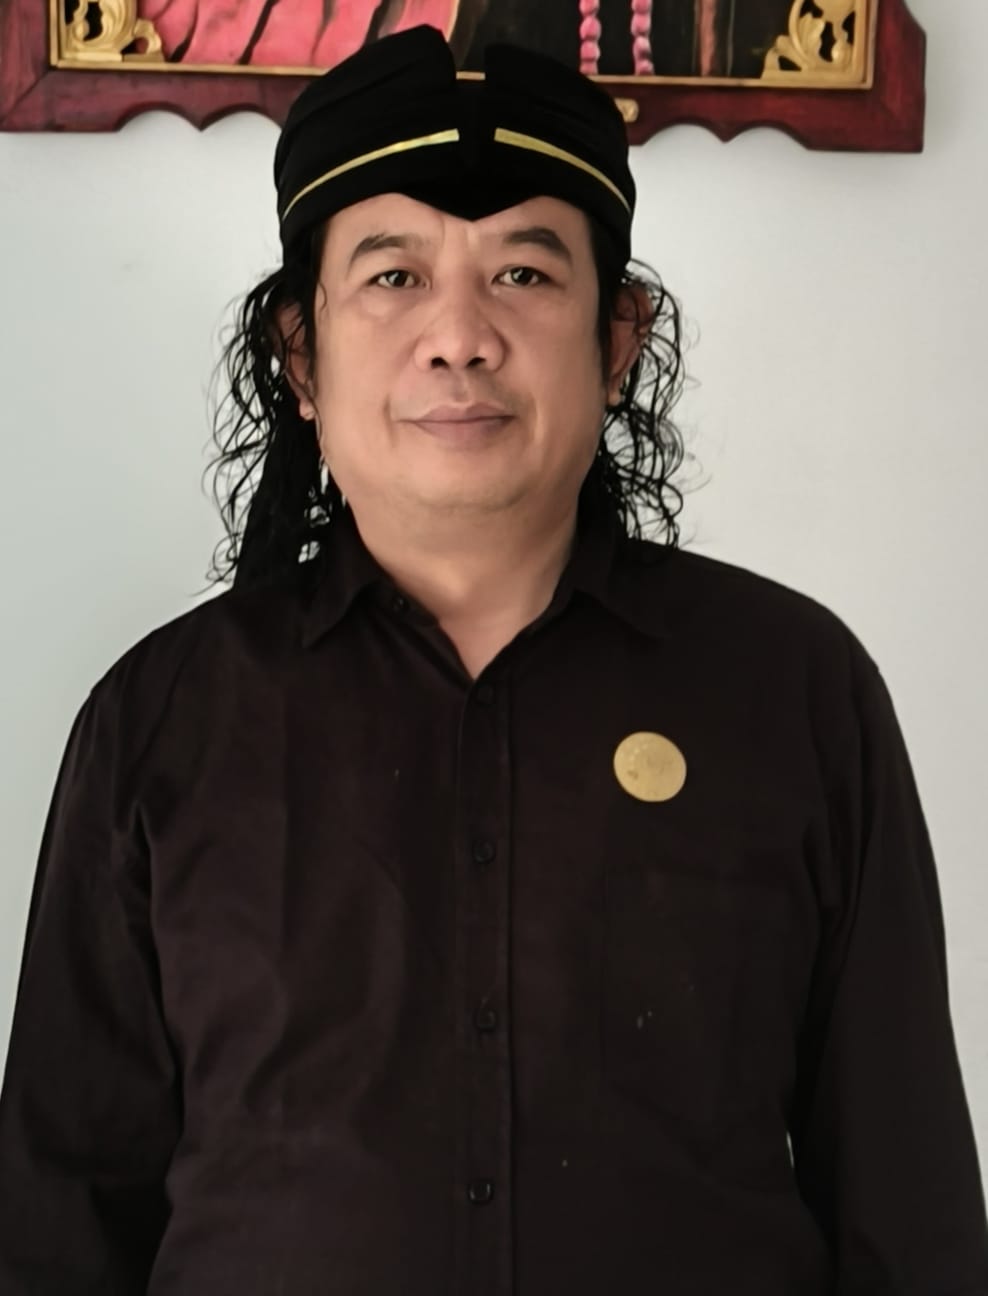
Praktisi hukum Rudi Hariono menilai target PAD Lamongan Rp1 triliun harus dibarengi audit potensi dan pengawasan ketat untuk mencegah kebocoran pendapatan daerah.
Ambisi Pemerintah Kabupaten Lamongan mematok target Pendapatan Asli Daerah (PAD) sebesar Rp1 triliun pada 2029 patut diapresiasi sebagai lompatan strategis menuju kemandirian fiskal. Namun, di balik euforia angka prestisius tersebut, tersembunyi sebuah ujian fundamental bagi birokrasi: sejauh mana sistem pemerintah daerah mampu memproteksi agar tak ada satu rupiah pun potensi pendapatan yang menguap di tengah jalan?
Target raksasa tidak boleh berhenti sekadar sebagai deretan angka kosmetik dalam dokumen perencanaan. Semakin masif target penerimaan, semakin mutlak pula kehadiran sistem pengendalian dan pengawasan yang berlapis.
Ilusi Keberhasilan: Membedakan Potensi dan Target
Selama ini, kerap terjadi "ilusi keberhasilan" manakala realisasi PAD mencapai 100% dari target. Secara administratif, angka itu tampak sebagai prestasi. Padahal, target dan potensi adalah dua entitas yang berbeda.
Sebagai ilustrasi: jika potensi riil sebuah sektor mencapai Rp150 miliar, namun target hanya dipatok Rp100 miliar dan berhasil terealisasi, maka ini bukanlah prestasi paripurna, melainkan alarm. Ke mana selisih Rp50 miliar tersebut?
Selisih ini belum tentu mengindikasikan korupsi. Ia bisa lahir dari data objek pajak yang usang, kelemahan sistem pungut, inefisiensi administrasi, atau pergeseran lanskap ekonomi. Namun, secara tata kelola, blind spot ini adalah ruang gelap yang harus diaudit secara objektif. Tanpa pemetaan potensi yang akurat, pemerintah daerah berisiko terus-menerus merayakan target yang under-value (di bawah standar yang sebenarnya).
Mendedah Titik Rawan Kebocoran
Pemerintah tidak boleh lagi menggunakan metode taksiran tradisional dalam mengelola sektor padat transaksi. Titik-titik rawan seperti retribusi parkir, kawasan wisata, perhotelan, hingga sektor kuliner membutuhkan uji silang (cross-examination) yang ketat.
Potensi parkir dan wisata, misalnya, wajib dihitung berdasarkan volume kendaraan, frekuensi transaksi harian, hingga integrasi tiket elektronik. Jika hasil kalkulasi data di lapangan menunjukkan disparitas yang tajam dengan uang yang masuk ke kas daerah, selisih tersebut harus bisa dipertanggungjawabkan melalui mekanisme audit kepatuhan. Jangan ada asumsi pemakluman; setiap gap finansial membutuhkan penjelasan logis dan legal.
Jangan Hanya 'Berburu' di Kebun Wajib Pajak
Paradigma pengawasan kerap kali salah kaprah dengan hanya agresif menekan masyarakat dan pelaku usaha. Padahal, pisau pengawasan juga harus diarahkan ke dalam sistem internal pemerintah (internal control).
Seluruh mata rantai penerimaan—mulai dari pendataan, penetapan kewajiban, pemungutan, hingga penyetoran akhir—harus kebal dari kebocoran administrasi maupun moral hazard. Sistem birokrasi yang sehat tidak hanya bertugas memaksa warga membayar kewajibannya, tetapi memberi garansi penuh bahwa uang yang disetorkan mendarat utuh di rekening kas daerah tanpa potongan tak resmi.
Menagih Dividen Aset dan BUMD
Membicarakan PAD tidak boleh terjebak pada pajak dan retribusi semata. Jangan lupakan "raksasa tidur" bernama Aset Daerah dan Badan Usaha Milik Daerah (BUMD).
Mereka dimodali oleh uang rakyat untuk menjadi profit center, bukan beban APBD. Publik berhak menagih akuntabilitasnya: Berapa banyak aset tidur yang belum terkapitalisasi? Apakah skema sewanya sudah sesuai nilai pasar? Seberapa besar dividen riil yang disumbangkan BUMD dibandingkan penyertaan modal yang telah digelontorkan? Evaluasinya harus berbasis kinerja bisnis yang terukur, bukan sekadar pelaporan formalitas.
Momentum Uji Ketahanan Tata Kelola
Angka Rp1 triliun ini harus menjadi momentum stress-test (uji ketahanan) bagi sistem tata kelola keuangan Pemkab Lamongan. Saya mendorong pihak Eksekutif, DPRD, dan Inspektorat untuk duduk bersama melakukan audit potensi PAD berbasis data presisi dan digitalisasi.
Langkah ini bukan bertujuan untuk mencari kambing hitam atau melempar tuduhan korupsi prematur. Sebaliknya, audit potensi adalah instrumen preventif mutlak dalam hukum administrasi negara agar celah korupsi tertutup rapat sejak fase perencanaan.
Pada akhirnya, setiap rupiah yang diklaim sebagai PAD adalah mandat uang rakyat. Kebanggaan sejati bagi Lamongan nantinya bukanlah saat pemerintah berhasil menuliskan "Rp1 triliun" di atas kertas laporan akhir tahun, melainkan ketika mereka mampu membuktikan di hadapan publik bahwa tidak ada satu keping rupiah pun potensi daerah yang hilang tanpa jejak.
Related Articles


Recent Articles
•
SMSI Kabupaten Lamongan 2026–2029 Resmi Dikukuhkan, Usung Program Unggulan "News Room Jaga Desa"
•
Dandim 0812/Lamongan Ajak Media Jaga Kondusivitas dan Dorong Iklim Investasi Sehat
•
Closing Ceremony KKN UNISLA 2026, Dorong Pengabdian Berbasis Riset dan Kearifan Lokal
•
Slogan "Bebas Korupsi": Legalisasi Pencurian Berjamaah dan Matinya Nalar Hukum Birokrasi
•
Dana Pengelolaan Lingkungan Jadi Sorotan, Kepala SDN 3 Sugio Beri Penjelasan
•
SDN 3 Sugio Dapat Anggaran Revitalisasi Rp939,7 Juta, Kepala Sekolah Jelaskan P2SP dan Pengelolaannya
•
Insan Pers Lamongan Bersatu dalam Doa untuk Lima Jurnalis Hilang Kontak saat Liputan Erupsi
•
Sambut HUT ke-81, KAI Daop 8 Surabaya Dekatkan Layangan Kesehatan dan Literasi kepada Masyarakat
•
Peri Gigi Ramaikan Lamongan Night Carnaval, Cara PDGI Kampanyekan Senyum Sehat di HKGN 2026
•
Tradisi Berbagi Kades Sukorejo, Hasil Panen Padi hingga Ikan Dibagikan ke Ratusan Rumah Warga
Popular Articles
•
Jelang Pelantikan, DPC GMNI Lamongan Gelar Pertemuan Strategis dengan Bupati Yuhronur Efendi
•
Bangunan Sudah Siap, Kopdes Merah Putih Desa Sugio Masih Menunggu Jembatan Akses
•
Labah Bersih Meroket 129,94 Persen , Bank Daerah Lamongan Ukir Kinerja Gemilang di Semester I 2026
•
Mahasiswa KKN Kelompok 13 UNISLA Bekali Pelaku UMKM Desa Pomahanjanggan melalui Pelatihan Branding Produk dan Laporan Keuangan Sederhana
•
Gempita Iklim Wujudkan Desa Sehat Iklim, Mahasiswa KKN UNISLA Edukasi Pilah Sampah, POC, dan Biopori di Karangwedoro